15 ธันวาคม 2568 McKinsey ปล่อยบทความใหม่ชื่อว่า McKinsey Global Institute: 2025 in Charts เล่าถึงปี 2025 เราไม่ได้ยืนอยู่หน้าประตูยุคใหม่แล้ว แต่เราอยู่ในยุคนั้นจริง ๆ สิ่งที่ MGI ไปทำมาทั้งปี เช่น
- พบว่า บริษัทเด่นไม่กี่เจ้า สามารถดันผลิตภาพของทั้งประเทศได้
- ชวนให้เร่งผลิตภาพ (Productivity) เพื่อให้ประเทศมีฐานะการเงินแข็งแรงขึ้น
- เสนอแนวคิด empowerment line (เส้นวัดว่าคนพ้นจากชีวิตที่ขาดของจำเป็นหรือยัง)
- ชี้ว่า ESG โตเร็วมากจนเริ่มมีการคิดใหม่
- วิเคราะห์การค้าโลก/ภูมิรัฐศาสตร์ และมอง FDI เป็นสัญญาณว่าอนาคตการผลิตจะไปทางไหน
- เสนอแนวคิด rearrangement ratio เพื่อวัดการย้ายซัพพลายออกจากจีนยากแค่ไหน
- มองงานยุค AI ว่าจะเป็นการทำงานร่วมกันของ คน + Agent + Robots ปิดท้ายว่า ชาร์ตทั้งหมดจะถูกจัดใน 5 ธีมหลักของ MGI
1. Productivity & Prosperity
- หัวข้อนี้พูดเรื่อง ถ้าจะให้ประเทศรวยขึ้นแบบยั่งยืน ต้องกลับมาคุยเรื่อง Productivity และฐานะการเงินของโลกจริง ๆ
บริษัทไม่กี่เจ้า ขยับ Productivity ทั้งประเทศได้
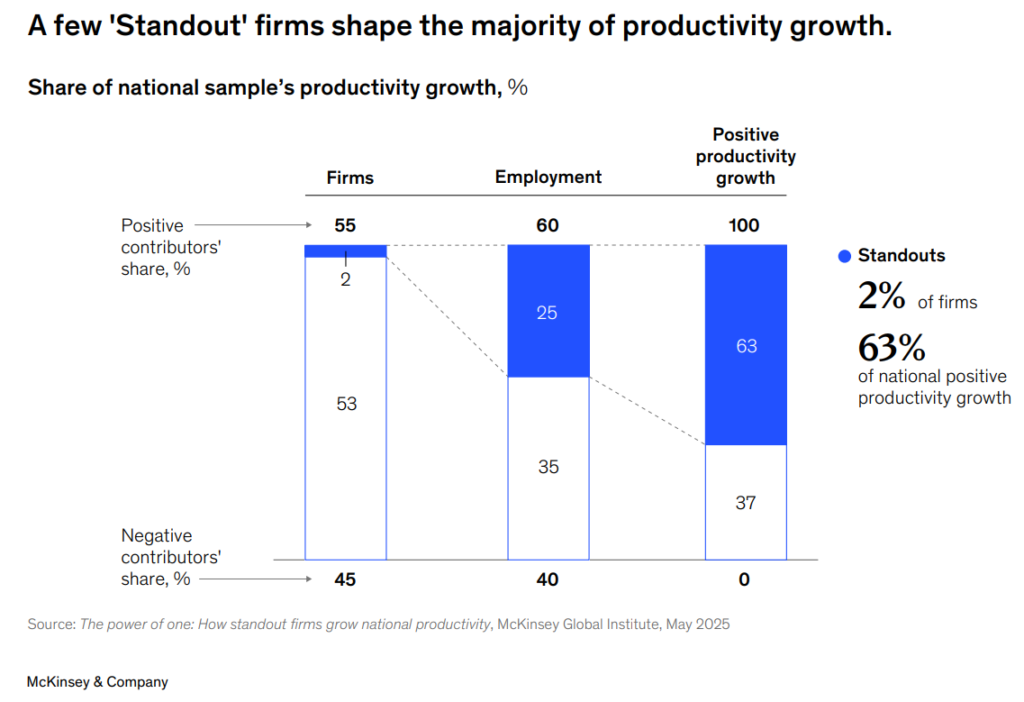
บริษัทที่เป็น Standouts มี 2% ของบริษัท สามารถสร้าง 63% ของการเติบโตผลิตภาพฝั่งบวก ในตัวอย่างประเทศที่ศึกษา และในชุดข้อมูลมีบริษัทใหญ่ 8,300 แห่ง แต่ น้อยกว่า 100 บริษัท อธิบายการโตของผลิตภาพได้ถึง 63%
- ถ้าจะให้ประเทศรวยขึ้นแบบยั่งยืน ต้องกลับมาคุยเรื่องผลิตภาพและฐานะการเงินของโลกจริง ๆ
- ครัวเรือนทั่วโลกได้ความมั่งคั่งเพิ่ม $400 ล้านล้าน แต่การลงทุนสุทธิสะสม เพื่อสร้างความมั่งคั่งใหม่ มีแค่ราว $100 ล้านล้าน
- ส่วนใหญ่เป็นผลจาก ราคาสินทรัพย์ที่เพิ่ม + เงินเฟ้อ ซึ่งเป็นความรวยบนกระดาษ และเขาบอกว่า ประมาณ 36% ของการโต เป็นส่วน Paper Wealth
- ช่วงที่สินทรัพย์ขึ้นแรง มักทำให้การตัดสินใจลงทุน/ขยายกิจการ มั่นใจเกินจริงได้ง่าย เพราะตัวเลขบนกระดาษดูสวย
- กลุ่มบริษัทที่ช่วยให้ Productivity โต มี 55% ของบริษัท และ 60% ของการจ้างงาน และคิดเป็น 100% ของผลิตภาพฝั่งบวก
- แต่ “Standouts” เป็นแค่ 2% ของบริษัท กินสัดส่วนการจ้างงาน 25% และทำให้เกิด 63% ของการโตผลิตภาพฝั่งบวก
โลก “รวยขึ้น” แต่ส่วนหนึ่งเป็น “ความรวยบนกระดาษ”
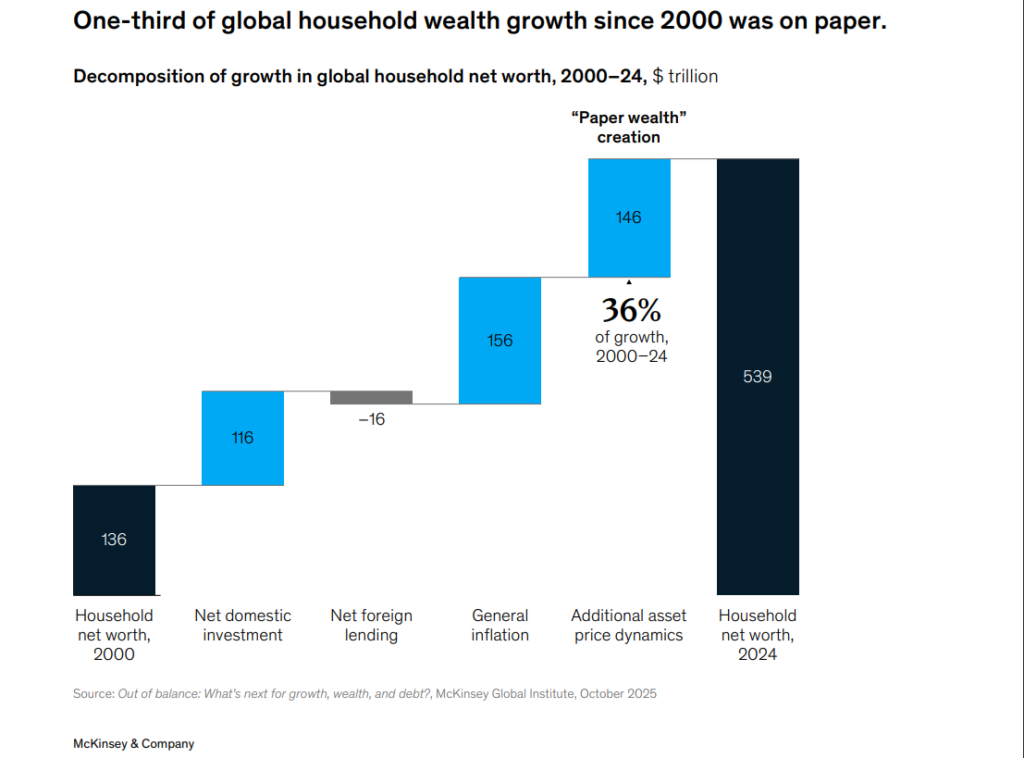
ครัวเรือนทั่วโลกได้ความมั่งคั่งเพิ่ม $400 ล้านล้าน แต่การลงทุนสุทธิสะสมเพื่อสร้างความมั่งคั่งใหม่ มีแค่ราว $100 ล้านล้าน ขณะที่ส่วนใหญ่เป็นผลจาก ราคาสินทรัพย์ที่เพิ่ม + เงินเฟ้อ ซึ่งเป็นความรวยบนกระดาษ และเขาบอกว่า ประมาณ 36% ของการโต เป็นส่วน Paper Wealth
ESG โตจนคนเริ่มทบทวน เพราะ KPI/กฎ/กระแสพุ่ง
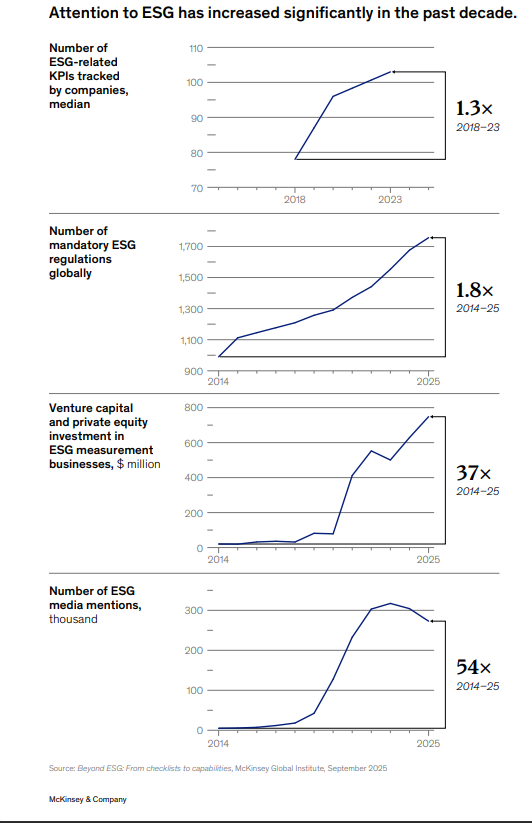
– ESG โตต่อเนื่อง 10 ปี แต่ตอนนี้เริ่มมีการคิดใหม่ หลายองค์กรเริ่ม ทบทวน
เพราะตัวชี้วัดเยอะมากอย่าง KPI/กฎ + ถกเถียงกันว่าอะไรควรสำคัญ ทำให้จับทิศไม่ถูก เขาเอา 18 ประเด็นด้านสิ่งแวดล้อมและสังคม มาวิเคราะห์ เพื่อดูว่าองค์กรควรเอาความสามารถของตัวเองไปช่วยตรงไหนถึงจะเกิดผลจริง
ตัวเลขใน Shard บอกแนวโน้มแรง ๆ เช่น
- บริษัทใหญ่ ค่ากลาง ติดตาม ESG KPI ราว 100 ตัว
- กฎบังคับด้าน ESG ทั่วโลกเพิ่มขึ้น (2014→2025 โต 1.8 เท่า)
- เงินลงทุน VC/PE ในธุรกิจวัดผล ESG โตมาก (2014→2025 โต 37 เท่า)
- การพูดถึง ESG ในสื่อโตหนัก (2014→2025 โต 54 เท่า)
Use Case อินโดนีเซีย อยากเป็นประเทศรายได้สูง ต้องเร่ง Productivity
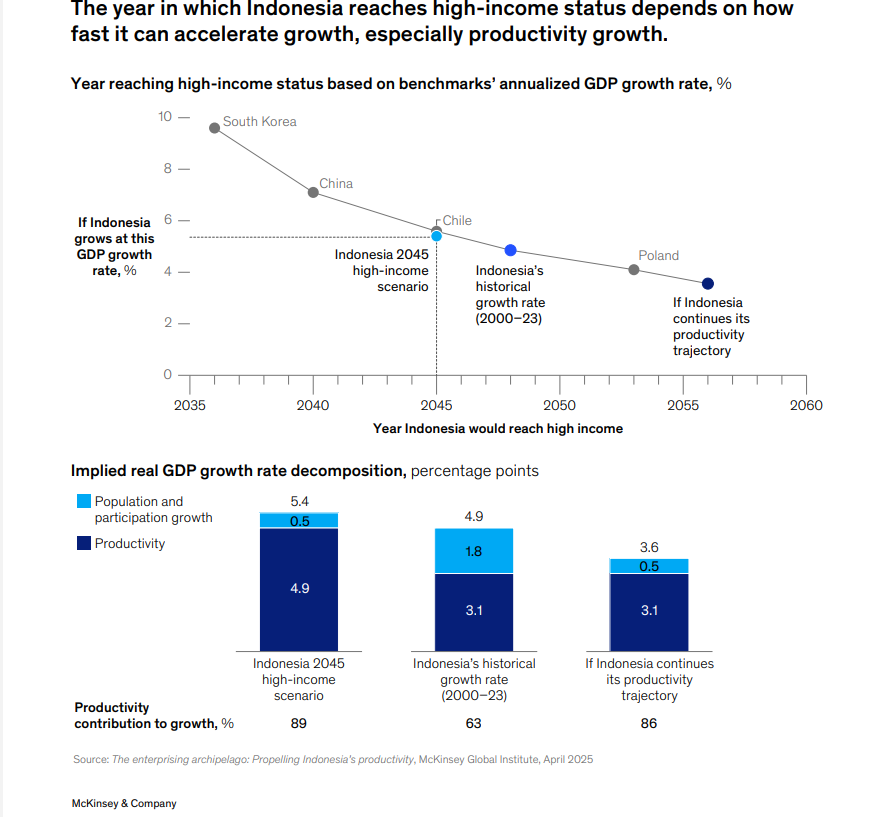
ถ้าอินโดนีเซียอยากเป็นรายได้สูงในปี 2045 สิ่งที่ต้องเร่ง คือ Productivity มากกว่าพึ่งแรงส่งจากจำนวนคนและแรงงานเหมือนเดิม ต้องโตเฉลี่ยราว 5.4% ต่อปี โดยแรงส่งจากประชากรและการมีส่วนร่วมแรงงานจะลดลง เหลือราว 0.5 เปอร์เซ็นต์ และที่เหลือต้องมาจากผลิตภาพ ซึ่งต้องเร่งจากเดิม (2000–2023 ผลิตภาพโตเฉลี่ย 3.1%) ให้ขึ้นไปถึง 4.9% หรือราว 1.6 เท่า
2. Global Connections
- หัวข้อนี้พูด เรื่อง โลกกำลังเปลี่ยนเส้นทางการค้าและการลงทุน “ตามแรงการเมือง” มากขึ้น
การค้าโลกเริ่ม เดินทางสั้นลงในเชิงการเมือง
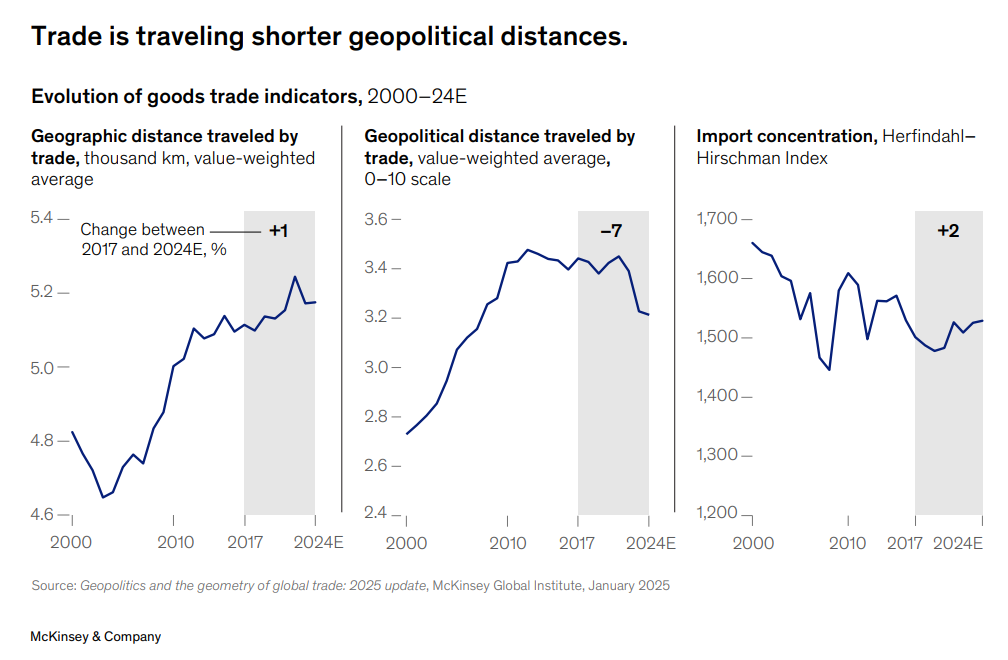
– การค้ากับประเทศที่อยู่ฝั่งการเมืองใกล้กันมากขึ้น ในช่วง 2017–2024 ขณะที่ระยะทางทางภูมิศาสตร์จริง ๆ เพิ่มขึ้นช้า ๆ ประมาณ 10 กม./ปี และความกระจุกตัวของแหล่งนำเข้ายังค่อนข้างทรงตัว
Insight
- โลกไม่ได้หยุดค้าขาย แต่กำลัง “เลือกค้ากับฝั่งที่เสี่ยงน้อยกว่า” มากขึ้น
- ใครดูซัพพลายเชน: ต้องมอง “ความเสี่ยงด้านประเทศ/นโยบาย” คู่กับต้นทุนและระยะทางแล้วจริง ๆ
FDI เขย่าใหม่: Semiconductor ไหลไปสหรัฐฯ ชัดมาก
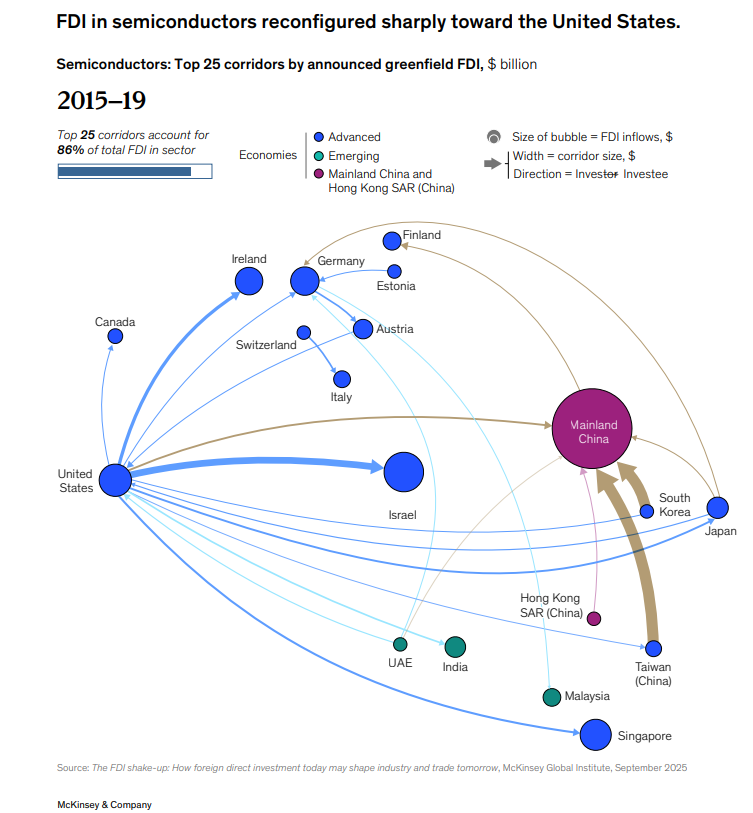
FDI (การลงทุนตั้งโปรเจกต์/โรงงานข้ามประเทศ) กำลังบอกทิศทางของ
- อุตสาหกรรมการผลิตขั้นสูง (เช่น เซมิคอนดักเตอร์, EV, แบตเตอรี่)
- โครงสร้างพื้นฐานสื่อสาร/ซอฟต์แวร์ (โดยเฉพาะ AI infrastructure)
- และทรัพยากรพลังงาน/เหมืองที่เกี่ยวข้อง
ตั้งแต่ปี 2022 ประมาณสามในสี่ของประกาศลงทุนข้ามประเทศ ไหลไปที่อุตสาหกรรมอนาคต + พลังงานและเหมือง เพิ่มขึ้นครึ่งหนึ่ง ในช่วงก่อนปี 2020 หากทำได้จริง การลงทุนที่ประกาศตั้งแต่ 2022 อาจ
- ดึงสหรัฐฯ เข้าไปอยู่ในวงประเทศผู้ผลิตชิปชั้นนำ
- ทำให้กำลังผลิตแบตเตอรี่นอกจีน เพิ่มมากกว่าหลายเท่า
- ทำให้ความจุดาต้าเซ็นเตอร์ของโลก เพิ่มขึ้นเกือบเท่าตัว
นอกจากนี้ในช่วงปี 2022-25
- ยุโรป เป็นปลายทาง น้อยกว่า 15% ของเงินลงทุนขาเข้า
- เงินลงทุนเข้า จีนแผ่นดินใหญ่ ลดลง ราว 80% เมื่อเทียบกับช่วง 2015–19
- สหรัฐฯ ได้ประกาศลงทุนมากสุด และ 90% ของเงินลงทุนที่เข้าไป มาจาก เกาหลีใต้ + ไต้หวัน (China)
- อินเดียและเอเชียตะวันออกเฉียงใต้ ได้ประกาศลงทุนเพิ่มขึ้น โดยเน้น ชิปที่ไม่ใช่ระดับหัวแถวที่สุด (non-leading-edge nodes)
- ไต้หวัน (China) เป็นแหล่งที่มาของเงินลงทุน เกิน ครึ่งหนึ่งของมูลค่าประกาศลงทุนทั้งหมด
การย้ายออกจากจีน” ทำได้ไม่เท่ากัน: บางสินค้าแทบย้ายไม่ได้
- เสนอแนวคิด Rearrangement ratio เพื่อวัดว่า ถ้าสหรัฐฯ จะหาซัพพลายเออร์ทางเลือกแทนจีนยากแค่ไหน
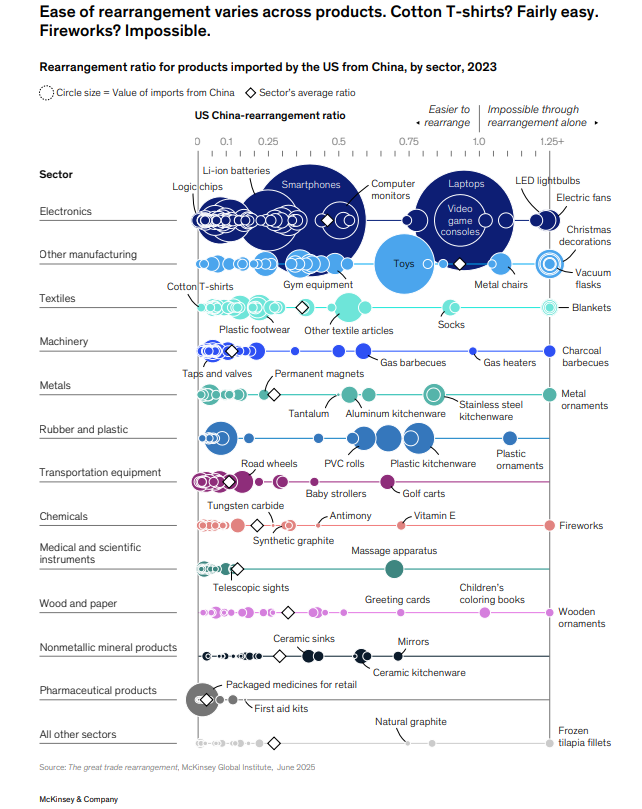
ตัวอย่างที่เขาให้:
- 35% ของสินค้านำเข้าจากจีน มีค่า ratio ต่ำกว่า 0.1 = ตลาดส่งออกโลกที่มีอยู่ “ใหญ่กว่า” ปริมาณที่สหรัฐฯ นำเข้าจากจีนมาก (เช่น เสื้อยืด/ชิปลอจิกบางประเภท) → ย้ายแหล่งได้ง่ายกว่า
- แต่ 5% ของการค้า มี ratio มากกว่า 1.0 = สหรัฐฯ นำเข้าจากจีนมากกว่าปริมาณส่งออกที่โลกมีให้เลือก (เช่น แม่เหล็กแร่หายาก) → “ย้ายด้วยวิธีหาซัพพลายเออร์ใหม่อย่างเดียว” แทบทำไม่ได้
- เขายังบอกว่า “สินค้าผู้บริโภค” ย้ายยากกว่า “วัตถุดิบ/ชิ้นส่วนธุรกิจ”: ธุรกิจอินพุต 61% อยู่ในกลุ่มย้ายง่าย (ratio <0.1) แต่สินค้าผู้บริโภคมีแค่ 16%
3. Technology & Markets of the Future
- หัวข้อนี้พูดเรื่อง การแข่งขันสนามใหม่ และ โครงสร้างงานใหม่ ที่ AI ทำให้เปลี่ยน
อนาคตงาน = Human + Agent + Robots ทำงานร่วมกัน
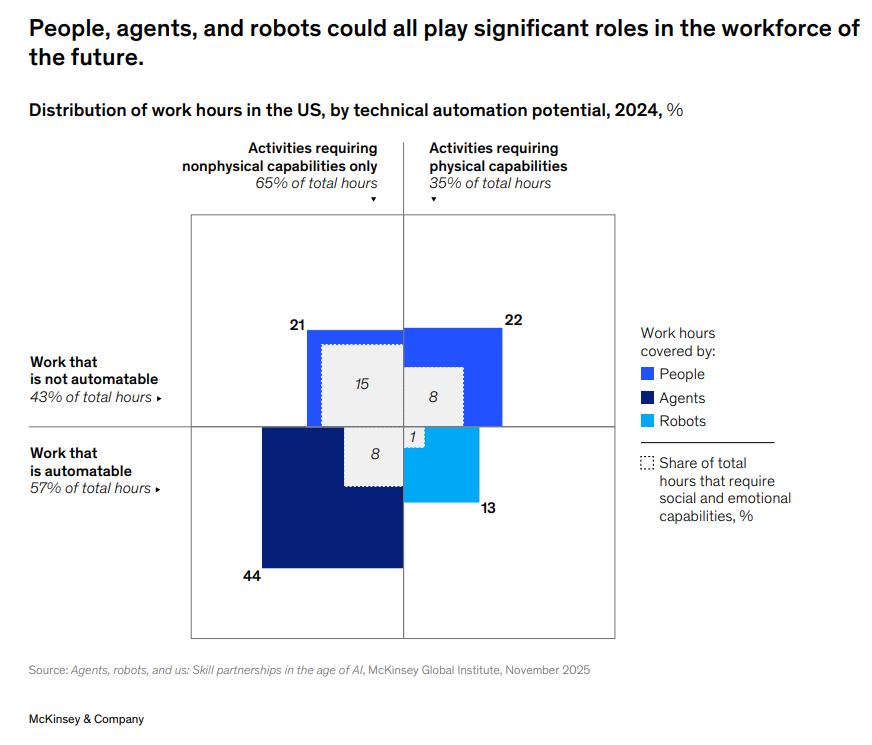
- AI Agnet อาจทำงานที่กินเวลาถึง 44% ของชั่วโมงทำงานในสหรัฐฯ
- หุ่นยนต์ทำได้ราว 13%
- งานที่ทำแทนได้มี 57% ของชั่วโมงทำงาน (อีก 43% ทำแทนไม่ได้)
และเขาย้ำว่า ทักษะมนุษย์ จำนวนมาก (มากกว่า 70%) ยังใช้ได้ทั้งงานที่ทำแทนได้และทำแทนไม่ได้ หมายถึง ทักษะไม่หาย แต่บริบทการใช้จะเปลี่ยน
ตัวอย่าง: ร้านวัสดุก่อสร้าง
อนาคตคนจะใช้เวลาน้อยลงกับงานรูทีน เช่น หาของ/จัดสต็อก/โลจิสติกส์ย่อย ๆ แล้วไปเพิ่มเวลาที่
- คุยกับลูกค้า
- ตีความคำแนะนำจาก AI
- ตัดสินใจบนบริบทจริง
นอกจากนี้:
- ภายในปี 2030 อาจปลดล็อกมูลค่าทางเศรษฐกิจในสหรัฐฯ ได้ราว $2.9 ล้านล้าน
- เงื่อนไขคือ องค์กรต้องออกแบบ Workflow ใหม่ ไม่ใช่แค่เอา AI มาทำงานทีละจุด
20 ปีเปลี่ยนสนามแข่ง: Top 10 บริษัทมูลค่าสูงสุดแทบไม่เหมือนเดิม
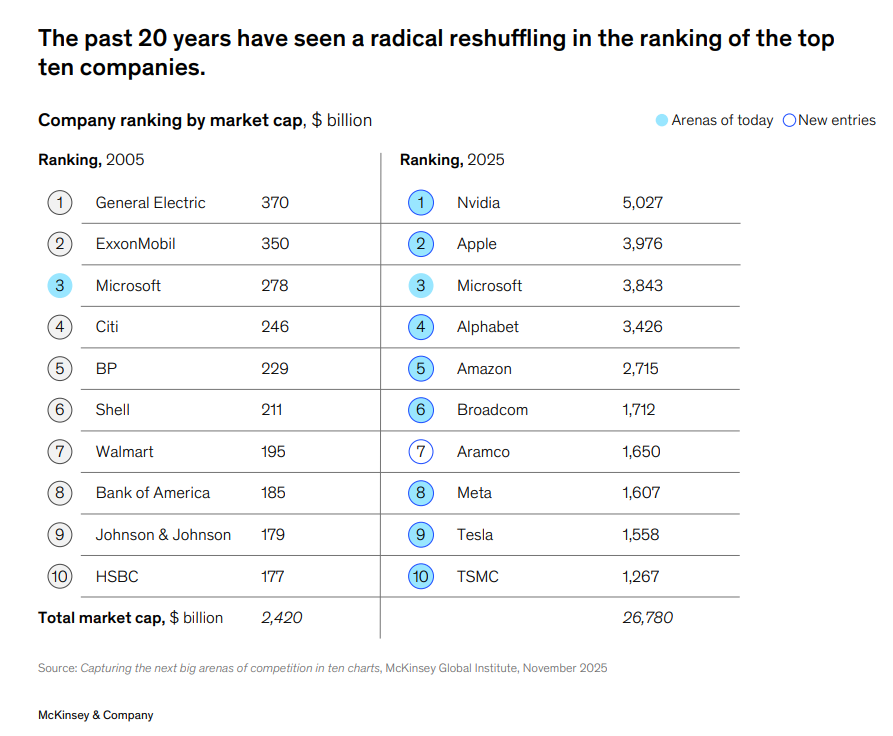
ตลาดยุคนี้ ผู้ชนะกินใหญ่มาก แต่ก็อยู่ยากถ้าหยุดวิ่ง เพราะสนามโตเร็ว = โดนแซงเร็ว
4. Resources of the World
– หัวข้อนี้พูดเรื่อง พลังงาน การเปลี่ยนผ่าน และต้นทุนการรับมือสภาพอากาศสุดโต่ง
การเปลี่ยนผ่านพลังงานเดินหน้า “แค่ครึ่งหนึ่งของความเร็วที่ต้องการ”
โดยเฉลี่ย เทคโนโลยีพลังงานคาร์บอนต่ำที่ต้องใช้ให้ทันเป้าหมายปี 2050 ถูกนำมาใช้แล้วประมาณ 13.5% ณ สิ้นปี 2024 และใน 2 ปีคืบหน้าแค่ราว 3 จุดเปอร์เซ็นต์
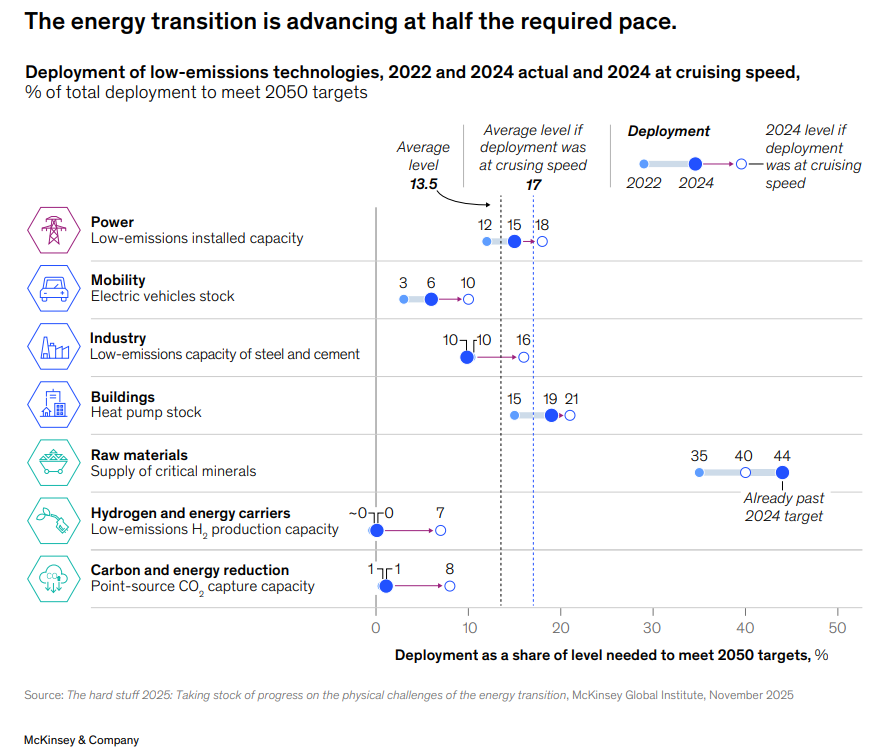
ที่พอเดินหน้าได้คือ
- ไฟฟ้าคาร์บอนต่ำ (กำลังผลิตติดตั้ง)
- รถไฟฟ้า
- วัตถุดิบสำคัญ (แร่สำคัญบางชนิด)
แต่ที่ ติด คือ
- ดักจับคาร์บอน
- ไฮโดรเจน
- อุตสาหกรรมหนัก
การปรับตัวรับโลกร้อน คุ้ม แต่ต้องใช้เงินมากกว่าปัจจุบันหลายเท่า
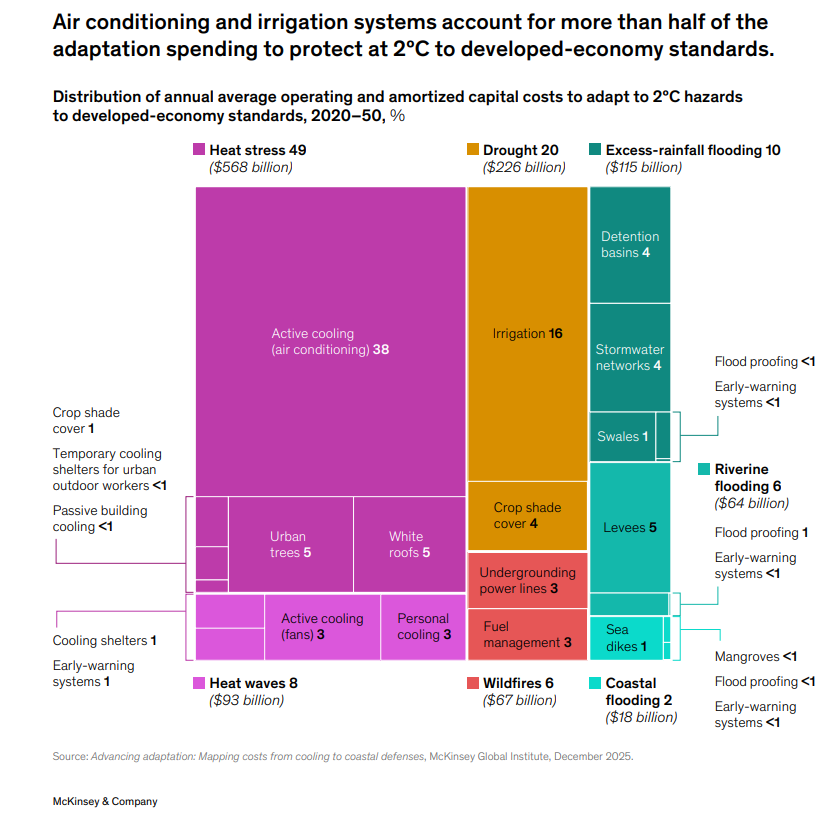
- โลกใช้เงินราว $190 พันล้าน/ปี เพื่อป้องกันผลกระทบอากาศสุดโต่งในมาตรฐานแบบประเทศพัฒนาแล้ว ถ้าโลกไปถึงความร้อน 2°C (เขาประเมินตามแนวโน้มการปล่อยปัจจุบันว่าจะไปถึงราวปี 2050) เราต้อง
- รักษาระดับการป้องกันแบบวันนี้ ต้องใช้เงิน 2.5 เท่า
- แต่ถ้าจะให้ได้มาตรฐานแบบประเทศพัฒนาแล้ว ต้องใช้ถึงราว $1.2 ล้านล้าน/ปี และในกองงบนี้ แอร์และระบบชลประทาน กินไฟเกินครึ่ง (ชาร์ตแจกแจงว่า heat stress รวมใหญ่สุด ~49% และในนั้น active cooling/แอร์เป็นก้อนใหญ่) เขายังบอกว่า มาตรการปรับตัวที่พิสูจน์แล้วหลายอย่าง “ผลประโยชน์มากกว่าต้นทุน” ถึง 7 ต่อ 1 ที่ระดับ 2°C
5. Human Potential
– หัวข้อนี้พูดเรื่อง ประชากร แรงงาน ความเหลื่อมล้ำ และ โอกาส ที่คนจะมีชีวิตที่มั่นคง
เด็กเกิดน้อย หลายประเทศเข้าสู่ 3 เฟสของแรงงานวัยทำงานที่พีคแล้วลด
- อัตราเกิดที่ลดลงกำลังพาเศรษฐกิจใหญ่ ๆ ไปสู่ความเสี่ยงประชากรหดในศตวรรษนี้ เขาอธิบายเป็น 3 Phases ของสัดส่วนประชากรวัยทำงาน (15–64 ปี)
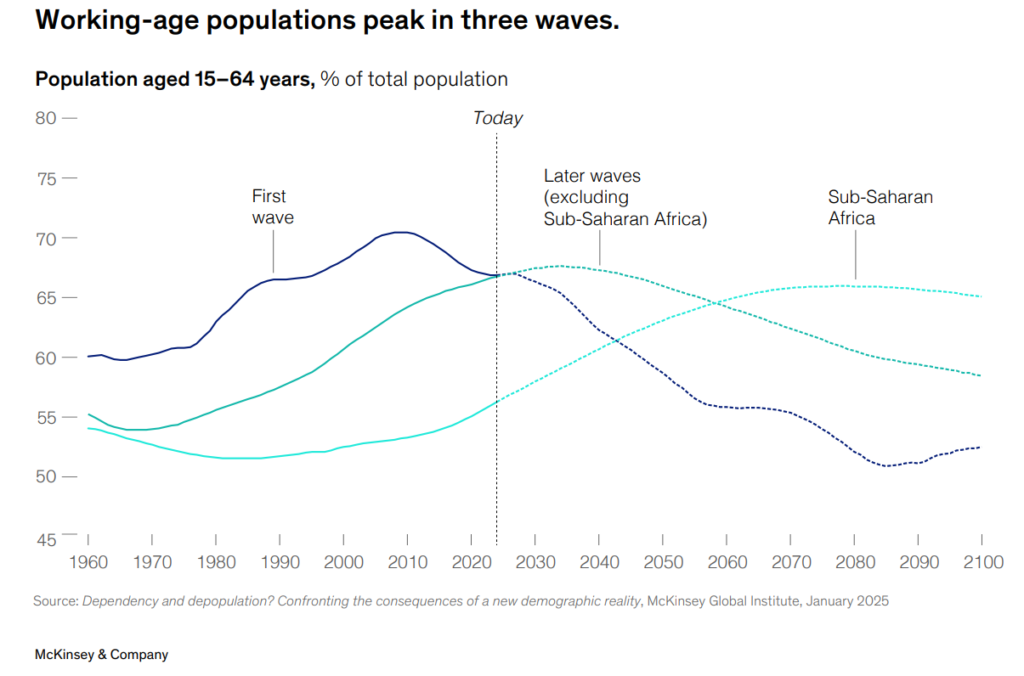
คลื่นแรก: ประเทศพัฒนาแล้ว + จีนแผ่นดินใหญ่ (พีคแล้ว)
คลื่นที่ 2: เอเชียเกิดใหม่ อินเดีย ละตินอเมริกา ตะวันออกกลาง/แอฟริกาเหนือ (กำลังจะพีค) เขาใช้คำประมาณว่า ต้องรวยก่อนแก่
คลื่นที่ 3: แอฟริกาตอนใต้ของซาฮารา (ยังไม่พีค และพีคช้ากว่ามาก) โดยบอกว่าอัตราเกิดเฉลี่ยยังราว 4.4 แม้กำลังลดลง
หลายประเทศพยายามเพิ่มอัตราเกิด แต่ยังไม่ค่อยสำเร็จ และเด็กที่เกิดวันนี้ต้องรอราว 20 ปี กว่าจะเข้าตลาดแรงงาน
ทางออกหลัก ๆ ที่เขาเสนอเป็น 3 คันโยก คือ
- เพิ่มการจ้างงาน
- เร่ง Productivity
- การย้ายถิ่นที่มีประสิทธิภาพและต้องผสมกัน เพราะแต่ละคันโยกถ้าหวังพึ่งอย่างเดียวต้องปรับหนักมาก
ช่องว่างรายได้หญิง–ชาย ส่วนใหญ่เกิดจากประสบการณ์ทำงานที่ต่างกัน
- 80% ของช่องว่างรายได้ อธิบายได้ด้วยความต่างด้าน “ประสบการณ์ทำงาน” (เส้นทางอาชีพ + ช่วงเวลาที่ออกจากงาน)
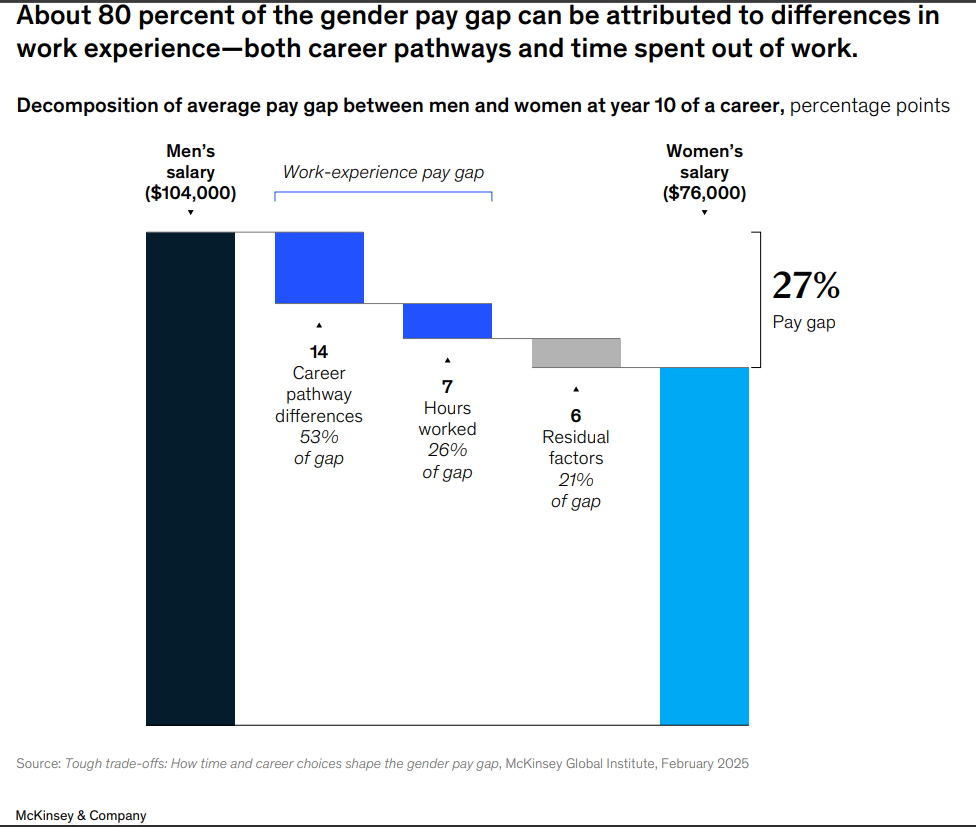
ใน Shard ยกตัวอย่างปีที่ 10 ของอาชีพในกลุ่มแรงงานมืออาชีพสหรัฐฯ: รายได้เฉลี่ยผู้ชาย $104k ผู้หญิง $76k เป็นช่องว่าง 27% แยกองค์ประกอบของช่องว่างนั้น เช่น
- ปัจจัยตกค้างอื่น ๆ 21% บอกว่าในอาชีพ 30 ปี ช่องว่างเฉลี่ยรวม ๆ อาจเป็นรายได้หายไปราว $500,000 ต่อผู้หญิงหนึ่งคน
- ความต่างของเส้นทางอาชีพ (career pathway) คิดเป็น 53% ของช่องว่าง
- ชั่วโมงทำงาน คิดเป็น 26%
Empowerment line: ความจนแบบใหม่ที่วัดจากของจำเป็นที่ต้องมี
- แนวคิด Empowerment line คือ เส้นวัดว่าคนมีรายได้/ความสามารถพอจะซื้อ ของที่จำเป็น เพื่อชีวิตที่พออยู่ได้แบบประหยัดแต่มีคุณภาพ เช่น ที่อยู่อาศัย สุขภาพ อาหาร ขนส่ง การศึกษา ฯลฯ
เขาบอกว่าแม้ประเทศ GDP ใกล้กัน สัดส่วนคนที่ต่ำกว่าเส้นนี้ “ต่างกันมาก” เพราะ ต้นทุนชีวิต และ โอกาสรายได้ ต่างกัน
ชาร์ตด้านขวาแสดงว่า ในแต่ละประเทศ อะไรเป็นตัวฉุดเรื่อง empowerment ไม่เหมือนกัน บางที่ติดเรื่องงานมั่นคงค่าแรงพอ บางที่ติดเรื่องค่าบ้าน/อาหาร/สุขภาพ ฯลฯ และเขาย้ำว่า “ภาคเอกชนมีบทบาทสำคัญ” เพราะมีทางเลือกหลากหลายในการช่วยให้คนข้ามเส้นนี้ได้
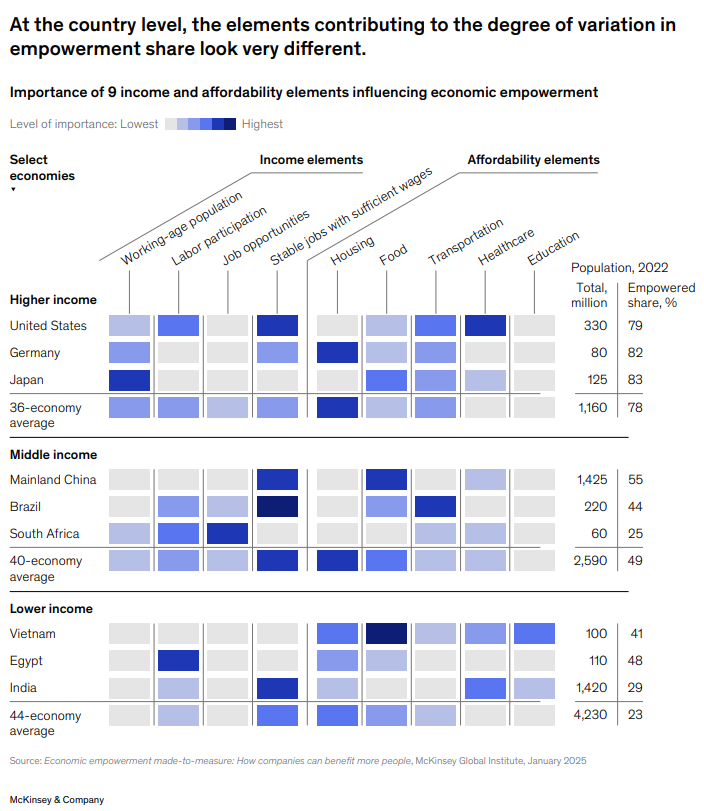
ปัจจัยที่ทำให้ empowerment ต่างกัน ไม่เหมือนกันทุกประเทศ และ ภาคเอกชนมีบทบาทสำคัญ เพราะมีวิธีช่วยได้หลายแบบ
ข้อสรุป:
รายงาน McKinsey Global Institute: 2025 in Charts ได้บอกว่า โลกปีนี้แบบเห็นภาพว่า เศรษฐกิจถูกลากโดยบริษัทตัวท็อปไม่กี่เจ้า ความรวยหลายส่วนมาจากราคาสินทรัพย์และเงินเฟ้อ การค้าเริ่มเลือกข้าง และ AI กำลังจัดรูปงานใหม่ทั้งระบบ
องค์กรควรโฟกัสตรงไหนเพื่อโตจริง ลดความเสี่ยงซัพพลายเชน วางเกมคนและทักษะให้ทัน และเตรียมรับต้นทุนพลังงานกับโลกร้อนที่กำลังบีบกำไร
เอาไปใช้เป็นกรอบคิดวางกลยุทธ์ปีหน้า ตั้งโจทย์ลงทุนให้ตรงจุด เลือกตลาดและคู่ค้าให้ปลอดภัยกว่าเดิม และคุยกับทีมให้เห็นภาพเดียวกันว่าอะไรคือเรื่องใหญ่ที่หนีไม่พ้น